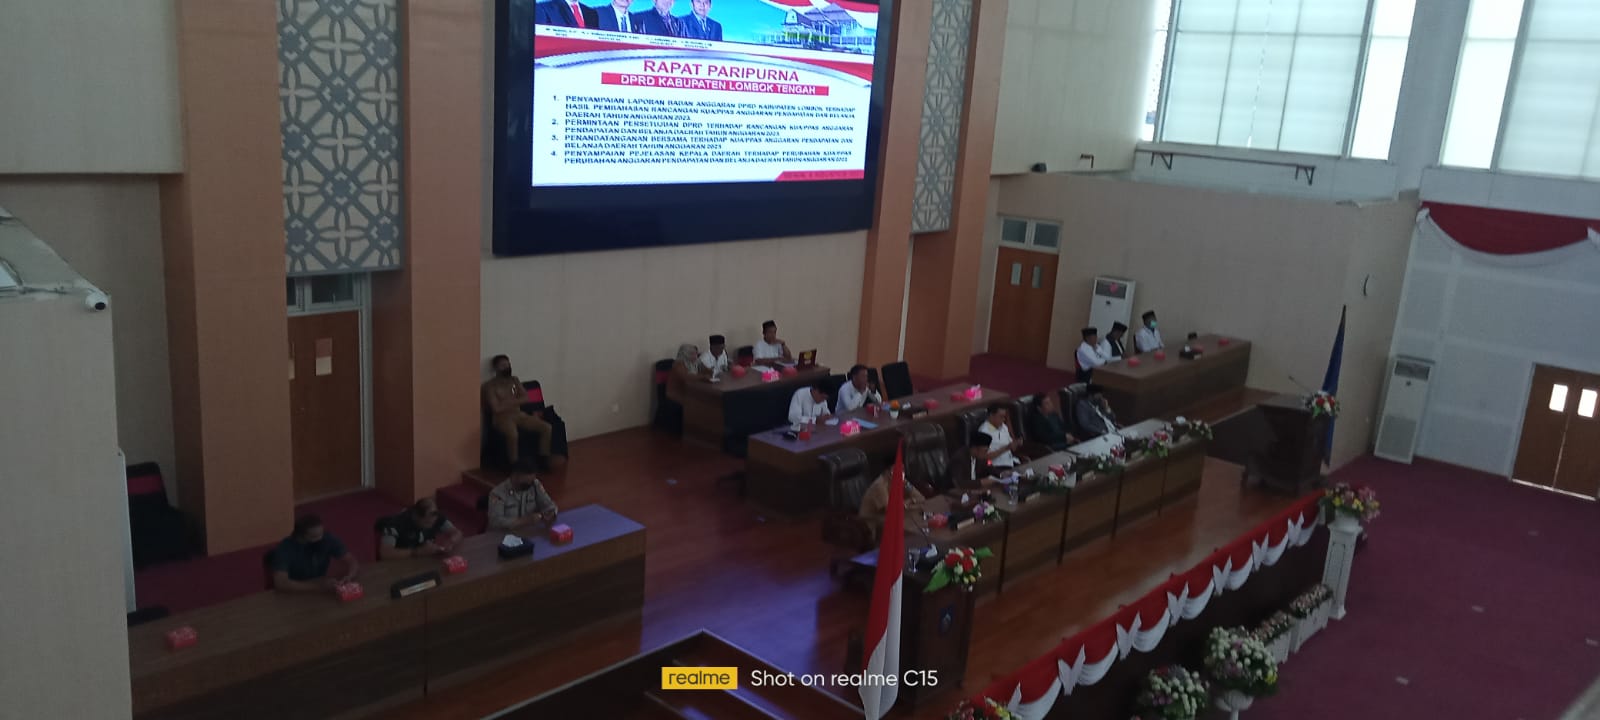
Lombok Tengah, suaranusa – Dalam Rapat paripurna DPRD kabupaten Lombok Tengah bersama Pemda yang akan membahas hasil pembahasan rancangan KUA/PPAS APBD tahun 2023 pada Senin (08/08/2022) belum menemukan titik temu.
Seperti yang disampaikan Badan Anggaran, Suhaili, SH MH tentang laporan anggaran DPRD Lombok Tengah terhadap hasil pembahasan rancangan KUA/PPAS Anggaran Pendapatan dan Belanja Daerah (APBD) tahun 2023 menghasilkan beberapa pokok pikiran diantaranya sebagai berikut :
1. Badan anggaran memberikan tanggapan atas belum tercantumnya peraturan menteri dalam negeri tentang pedoman penyusunan APBD tahun anggaran 2023 karena sampai saat ini kementerian dalam negeri belum menerbitkan aturan dimaksud. terhadap hal tersebut, badan anggaran berpandangan bahwa selama belum ada permendagri terbaru, maka permendagri lama yang akan menjadi rujukan.
2. Badan anggaran berpendapat bahwa pemerintah daerah khususnya OPD pengelola pendapatan daerah, belum menjadikan aspek transparansi menjadi aspek yang penting dalam pengelolaan pendapatan daerah. hal ini terlihat dari minimnya informasi yang bisa diakses dari laman resmi OPD, baik terkait dengan target maupun realisasi PAD. kita tidak perlu malu untuk belajar dari daerah tetangga Lombok Timur yang sudah menyediakan informasi secara lengkap dan realtime . hal lain yang patut untuk dipelajari adalah keberanian pemerintah daerah setempat untuk menetapkan target pendapatan asli daerah di atas 400 milyar, padahal jika kita bandingkan potensi yang kita miliki, seperti jumlah hotel dan restoran, bandar udara, kek mandalika, hingga event olahraga berskala internasional, rasa-rasanya daerah kita tidak kalah unggul dari mereka.
3. Badan anggaran mencermati data indikator ekonomi yang tertuang dalam dokumen rancangan KUA/PPAS, dimana badan anggaran berpandangan bahwa asumsi pertumbuhan ekonomi 4,17-5,12% dipandang terlalu rendah. pada tahun 2021, dengan situasi perekonomian yang baru beranjak pulih pasca Covid-19, beserta penyelenggaraan satu event internasional yaitu WSBK, pertumbuhan ekonomi berhasil mencapai angka 4,03%, maka semestinya target pertumbuhan ekonomi Lombok Tengah bisa lebih optimis. secara Nasional, proyeksi pertumbuhan ekonomi Nasional di tahun 2023 sebesar 5,9%, maka dengan memperhatikan Lombok Tengah yang memiliki kawasan strategis perekonomian, maka rancangan targetnya bisa dinaikkan pada kisaran angka 5,9% – 6,5%.
4. Badan anggaran DPRD kabupaten Lombok Tengah mencermati 7 prioritas pembangunan daerah dimana ketujuh prioritas tersebut tidak didukung dengan penjelasan yang memadai. terhadap hal tersebut, TAPD telah menyampaikan rincian penjelasan dari ketujuh prioritas tersebut sebagai bagian yang tidak terpisahkan dari laporan ini.
5. Terhadap kebijakan pendapatan daerah, badan anggaran memberikan beberapa pandangan sebagai berikut :
-1) Target pendapatan yang ditetapkan dalam rancangan KUA/PPAS secara keseluruhan mengacu pada target pendapatan daerah tahun anggaran 2022. terhadap hal tersebut, badan anggaran berpendapat bahwa target pendapatan daerah khususnya yang bersumber dari pendapatan asli daerah (PAD) masih perlu untuk dikaji kembali berdasarkan potensi dan kondisi yang sesungguhnya di lapangan.
-2) Terhadap potensi pad yang sekiranya sulit tercapai seperti target pajak hiburan yang bersumber dari pelaksanaan wsbk, motogp dan lain-lain sebesar Rp 78.750.000.000, badan anggaran berpandangan bahwa target tersebut akan sulit terealisasi karena dari hasil pelaksanaan 2 event besar yang dilaksanakan beberapa waktu yang lalu, hasilnya tidak lebih dari 15 milyar, sekalipun dengan mengenakan tarif maksimal sebesar 30 % sekalipun, target tersebut sulit terpenuhi. Atas argumentasi tersebut, tim anggaran pemerintah daerah menolak melakukan penyesuaian dengan pertimbangan bahwa jika target tersebut direvisi maka akan berdampak pada defisitnya struktur APBD.
-3) Badan anggaran berpendapat bahwa target pendapatan daerah masih berpotensi untuk ditingkatkan, dengan pertimbangan sebagai berikut :
a. Mengutip dokumen KUA/PPAS yang menyebutkan bahwa ‘berdasarkan kebijakan perencanaan pendapatan daerah tahun anggaran 2023 yang telah dipaparkan sebelumnya dengan memperhatikan kondisi perkembangan perekonomian global, domestik maupun regional yang diharapkan mengalami pertumbuhan positif pada tahun 2023 serta mempertimbangkan pula peluang transisi pandemi covid-19 di indonesia tahun 2022 menjadi endemi pada tahun 2023 maka target penerimaan pendapatan daerah pada tahun anggaran 2023 diproyeksikan sebesar Rp 2.275.608.069.286’, dari kutipan di atas, badan anggaran menilai bahwa besaran proyeksi pendapatan tahun 2023 tersebut tidak menggambarkan suasana optimisme sebagaimana yang dinarasikan dalam dokumen KUA/PPAS, seperti indikator makro ekonomi yang semakin membaik dibanding tahun 2022. Hal ini terbukti dari proyeksi pendapatan daerah dalam KUA/PPAS yang masih jauh lebih rendah dari proyeksi pendapatan daerah pada tahun anggaran 2022 bahkan lebih rendah dari proyeksi pendapatan daerah yang tertuang dalam dokumen rencana jangka menengah daerah (RPJMD) tahun 2021-2026 yang berada pada angka Rp. 2.340.090.064.654. Dari 3 komponen utama Pendapatan Daerah, PAD dan Pendapatan Transfer direncanakan sama dengan tahun anggaran 2022 yaitu masing-masing sebesar Rp. 315.849.210.525 dan Rp 1.924.286.896.507, sedangkan lain-lain pendapatan daerah yang sah direncanakan menurun dari tahun anggaran 2022 yaitu dari Rp 42.271.962.254 menjadi Rp. 35.471.962.254.
b. Berbagai inovasi yang dilakukan Bapenda dalam melakukan intensifikasi maupun ekstensifikasi pajak, khususnya dengan mengoptimalkan pemanfaatan teknologi informasi (IT) harusnya dijadikan faktor pendukung dalam memperhitungkan peningkatan target pajak dan retribusi. berdasarkan hasil audiensi dengan penyedia jasa IT yang sedang melaksanakan uji coba di beberapa hotel dan restoran di kabupaten Lombok Tengah, efektivitas penggunaan it bisa mendongkrak pendapatan daerah sampai di atas angka 100 %. untuk itu, badan anggaran mendorong pemerintah daerah untuk terus memperluas sasaran uji coba pemanfaatan it tersebut terutama pada objek pajak daerah yang besaran targetnya cukup besar.
c. Sebagaimana yang telah dipaparkan oleh TAPD bahwa pemerintah daerah telah memberikan atensi yang besar terhadap pengelolaan tempat parkir khusus yang ada di kawasan pasar Jelojok dan pasar Renteng, dengan merencanakan untuk mempihakketigakan pengelolaan parkir di kedua pasar tersebut, sehingga target retribusi tempat parkir khusus yang tertuang dalam apbd 2022 sebesar 903 juta, tidak lagi menjadi target pada tahun anggaran 2023 karena dialihkan menjadi pajak parkir. dengan rencana mempihak ketigakan parkir tersebut, maka pendapatan asli daerah yang bisa diperoleh dapat berasal dari sewa lahan parkir dan pajak parkir dari pengelolaan parkir yang dilaksanakan oleh pihak ketiga. Namun demikian, badan anggaran berpandangan bahwa rencana perubahan skema pengelolaan parkir pada kedua pasar tersebut, belum terlihat cukup signifikan pada peningkatan target pendapatan daerah. Hal ini didasarkan atas argumentasi bahwa peningkatan target pajak daerah yang direncanakan naik sebesar 1,4 milyar, sesungguhnya tidaklah sebesar itu karena dibalik peningkatan target pajak parkir tersebut, ada komponen retribusi tempat khusus parkir yang dihapuskan dari target pendapatan daerah, sehingga secara riil peningkatan target pajak parkir hanya sebesar 500 juta. bahkan sewa lahan parkir yang diasumsikan akan menjadi tambahan PAD, belum terlihat jelas posisinya dalam struktur rencana pendapatan daerah.
d. Adanya piutang pajak bumi dan bangunan perkotaan dan pedesaan (PBBP2) sebesar 66 milyar, tidak seharusnya menjadi alasan untuk menolak kenaikan target, lebih-lebih Bapenda selaku OPD penanggungajawab pemungutan PBBP2 telah melaksanakan pemutahiran data terhadap nilai jual objek pajak (NJOP) walaupun masih terbatas di kecamatan praya dan daerah wisata, maka harapan untuk dinaikkannya target PBBP2 dan BPHTB akibat dari kenaikan NJOP bukanlah sesuatu yang berlebihan.
e. Terhadap sumber PAD yang berasal dari retribusi parkir tepi jalan umum, badan anggaran memandang bahwa potensi parkir tepi jalan umum belum dikelola dengan baik, hal ini nampak dari minimnya jumlah titik parkir yang ditargetkan (165 titik) serta minimnya besaran target yang ditetapkan (kurang dari 1 kendaraan roda 4/hari, 4 kendaraan roda 2/hari serta 5 kendaraan bis/truk per bulan). Badan anggaran memahami bahwa petugas parkir yang bertebaran di wilayah Lombok Tengah ini adalah masyarakat yang secara kemampuan ekonomi masih kurang. Namun yang menjadi atensi badan anggaran adalah adanya fakta di lapangan bahwa ada oknum tertentu yang memanfaatkan keringat para tukang parkir dengan memungut setoran melebihi dari target yang ditetapkan.
f. Masih banyak aset daerah yang belum digali secara optimal sebagai penghasil PAD seperti :
1) Areal sawah dan perkebunan lendang dongkes di Desa Beber kecamatan Batukliang, hanya menyumbang PAD dari penjualan buah kelapa yang ditargetkan hanya sebesar 8 juta. padahal hasil kunjungan lapangan pansus aset dan PAD di wilayah tersebut, tanah seluas kurang lebih 10 hektar tersebut disewakan kepada masyarakat setempat, namun badan anggaran belum menemukan sewa tanah tersebut menjadi bagian dari target penerimaan daerah tahun 2023.
2) Sewa toko di kompleks pertokoan orient hanya ditargetkan sebesar 7 juta/tahun atau kurang dari 20rb/hari, nilai ini sangat jauh dari nilai sewa yang berlaku secara umum di wilayah kota praya yang bisa mencapai angka 40jt/tahun.
3) Atas argumentasi badan anggaran untuk menaikkan target pendapatan daerah sebagaimana dipaparkan di atas, tim anggaran pemerintah daerah belum dapat menerima dengan argumentasi bahwa penetapan target tersebut sudah dilakukan secara maksimal dengan melibatkan seluruh stake holder dengan memperhatikan kondisi potensi yang sesungguhnya.
4) Dengan tidak adanya titik temu antara badan anggaran bersama tim anggaran pemerintah daerah dalam merumuskan besaran target pendapatan asli daerah (PAD), maka pembahasan rancangan KUA/PPAS belum dapat dilanjutkan pada pembahasan berikutnya seperti rencana belanja serta PPAS.
5) Sampai dengan batas akhir waktu pembahasan (jum’at, 5 agustus 2022), badan anggaran dan tim anggaran pemerintah daerah belum dapat menyepakati substansi KUA/PPAS APBD tahun anggaran 2023.” Urai Suhaili.
Untuk itu dengan persetujuan semua anggota fraksi memberikan tambahan waktu membahas kembali KUA/PPAS APBD tahun 2023 dan akan mulai dibahas tanggal 9-12 Agustus 2022. (SN.04)